主要觀點:
- 由於美國對芯片的限制,驅使中國通過自主研發本土解決方案來加速人工智能的發展,重塑了全球的競爭格局。
- 目前,大部分計算能力(即算力)仍集中於訓練端。然而,其在推理領域的需求可能在明年超越訓練領域。
- 超大規模企業(大型雲服務提供商)正在選擇構建自己的定製矽片。
- 人工智能為各行各業帶來了廣泛的增長機會。
預測1:如果中國仍然被排除在西方之外,那麼在這個國家資本主義時代,它們將持續改善其平行價值鏈。
隨著美國和中國在雲計算和人工智能領域展開激烈的競爭,全球人工智能生態系統正在被不斷湧現錯綜複雜的聯盟、競爭和創新網絡所重塑。
自2022年10月7日起,只有少數美國盟友能不受重大限制地進口敏感技術,包括高性能計算(high-performance computing, HPC)芯片。將中國排除在外並不會緩解緊張局勢,而在當今的多極世界中,這可能會促使人工智能基礎設施使用量方面變得更平衡。
美國對華芯片出口的限制造成了兩難境地,其目的是遏制中國人工智能的發展,同時避免銷售損失。這場追逐遊戲並沒有減緩中國在人工智能領域的雄心壯志,這一點從中國公司DeepSeek的崛起就可以看到。這家公司以極低的成本為最終用戶提供了一套強大的模型,如今它正引發人們的興趣以及關於人工智能發展未來的重要問題。
DeepSeek的價值:
DeepSeek迅速崛起的真正價值在於它如何將人們的注意力引向以下四個重要焦點:
- 中國在人工智能競賽中的地位不斷演變
- 大型語言模型(large language models, LLM)的商品化程度不斷提高
- 轉向改進模型架構而非依賴硬件的解決方案
- 高質量訓練數據增長受限,與推理模型相關的算力需求正不斷增加(參見預測 2)
人工智能複雜的價值鏈動態變化是全球經濟不可或缺的一部分。在以下部分我們將重點闡述幾個值得關注的趨勢。
預測2:轉向基於推理模型的演變標誌著人工智能的關鍵時刻;因此,在推理過程中對計算的需求預計會增加。
如今,大部分計算資源仍然用於訓練端,從對海量數據集進行預訓練到捕捉模式,再到訓練後的改進。隨著大型語言模型變得越來越普及且價格實惠,人們的關注點轉向優化其相關基礎設施,以支持高效的推理和推斷。
自動駕駛汽車與智能家居等新技術不斷興起,對具有高性能推理能力的定製人工智能加速器的需求也將隨之上升。代理式人工智能(Agentic AI)預計將在未來18個月內崛起,,隨著這些系統更加自主地運行,對推理計算的需求將進一步增加。
大型語言模型收入策略的轉變
受模型成本下降和推理需求增長的推動,大型語言模型正在商品化。為了在這一領域取得成功,像DeepSeek這樣的公司正在採取「先規模化,後貨幣化」的策略,優先考慮快速的用戶增長而非眼前的收入。這種方法至關重要,因為即使是小額費用也可能大幅降低用戶採用率,正如「一分錢差距現象」所表明的那樣。具體來說,每月0美元和5美元之間的差價實際上是無限的,這使得人工智能模型開發者必須重新思考他們的貨幣化策略。
預測3:超大規模企業(大型雲提供商)正在從芯片界的法拉利轉向芯片界的豐田。
人工智能應用的快速擴張正推動專用計算硬件需求的急劇增長。定製芯片解決方案 — 例如專用集成電路 (application-specific integrated circuits, ASIC) 和優化的圖形處理單元 (graphics processing units, GPU) — 對於更高效地處理人工智能工作至關重要。
為了滿足這方面的需求,越來越多的超大規模企業設計和生產自己的定製芯片,他們通常與頂級半導體製造商合作。到2028年,這些定製芯片可能佔超大規模企業芯片市場總量的25%以上,反映出企業轉向內部創新的重大變革。
預測4:當前的計算能力和模型質量將是我們所擁有的最低水平。
隨著技術不斷進步,我們預計各個領域的數據中心使用量將持續增長,包括與生成人工智能、超大規模、雲以及非超大規模相關的數據中心。這種商業模式通常涉及房地產公司將數據中心出租給科技公司,由於使用率高,這種模式仍然提供盈利。
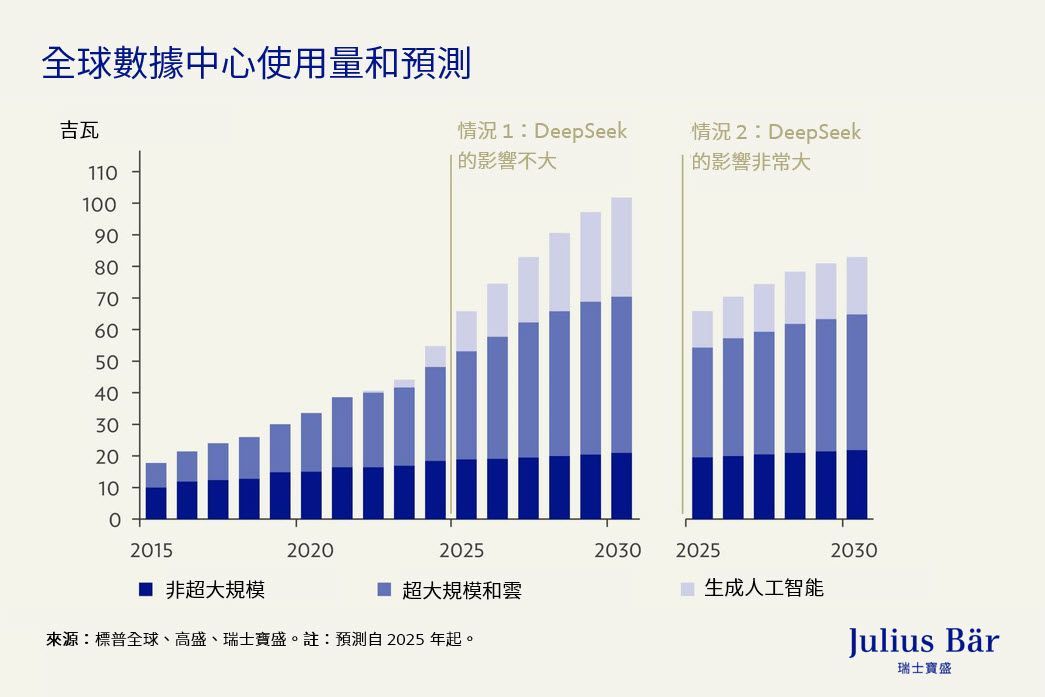
規模較小的數據中心可以有效地執行推理項目,該行業的擴張正指日可待,目前其使用量可能是未來十年的最低水平。
此外,超大規模數據中心和大型語言模型運營商需要大規模集群來最大限度地降低延遲並確保可靠的電力分配,這對於訓練目的而言非常重要。規模較小的數據中心可以有效地執行推理項目,該行業的擴張正指日可待,目前的使用量可能是未來十年的最低水平。為了支持這一增長,超大規模數據中心正在大力投資,預計今年的資本支出將達3,350億美元,其中近一半將用於人工智能相關項目。
預測5:人工智能的未來充滿希望,模型架構的突破將以驚人的速度發展。這將引領其走向商品化,而免費增值服務更將成為常態。
在從能源、數據連接、深海電纜系統到矽片產業和半導體製造商的高度複雜的價值鏈中,我們看到以下領域提供了投資機會:戰略性人工智能應用者、數據中心服務和基礎設施、雲服務提供商和助手、計算能力單元以及內存和存儲。
儘管人工智能長期增長潛力依然強勁,但目前宏觀經濟和地緣政治因素驅動的短期不確定性給該主題的前景蒙上了陰影。
Related Articles
人工智能代理的崛起正創造對運算資源的需求
- 23.07.2025
- 數碼技術異軍突起
- < 1 min
Refik Anadol:站在藝術、科學和技術的交匯點
- 18.01.2025
- 我們的承諾
- < 1 min