L’ère de la répression financière
Nous vivons dans un monde de répression financière. Au cours de la dernière décennie, les gouvernements des pays développés ont dû composer avec une croissance du produit intérieur brut au ralenti, une inflation anémique et l’envolée de la dette publique, ce qui les a contraints à maintenir des taux d’intérêt quasi nuls, voire négatifs.
Même si les marchés s’attendent à une certaine normalisation des taux dans les années à venir, à supposer qu’une hausse significative des taux d’intérêt soit possible (compte tenu de la dépendance excessive de l’économie mondiale à l’égard de la dette), celle-ci devrait selon nous intervenir vers la fin de la décennie. Mais il faudra pour cela que les gouvernements occidentaux parviennent à relancer structurellement leurs économies par le biais de politiques budgétaires.
Le risque des liquidités
En attendant, les investisseurs qui placent leur argent sous forme de dépôts en espèces se retrouvent face à la perspective d’une perte inéluctable, a fortiori en intégrant l’inflation.
Les taux réels sont négatifs dans l’ensemble des pays développés, y compris aux États-Unis, mais la situation est plus grave en Europe, où les taux réels allemands à 10 ans sont en territoire négatif depuis le paroxysme de la crise de la dette européenne en 2011. Par ailleurs, il ne faut pas oublier que les impôts restent à charge.
Si ces pertes peuvent sembler négligeables à court terme, leur impact cumulé sur une décennie ou plus est dévastateur. Dans ce contexte, comment les investisseurs peuvent-ils se protéger contre cette répression financière?
Les leçons du Japon
Pour éclairer cette situation, nous pouvons étudier l’exemple du Japon, où les taux d’intérêt sont proches de zéro ou négatifs depuis 25 ans. Nous pouvons en tirer de précieux enseignements sur les conséquences de la répression financière sur un portefeuille d’investissements type composé d’obligations et d’actions nationales.
Un tel portefeuille ne comporte aucun risque monétaire, ce qui évite le problème supplémentaire des pertes de change qui doivent être comptabilisées dans le cas de portefeuilles diversifiés à l’échelle internationale.
Le graphique ci-dessous illustre les rendements glissants sur cinq ans de portefeuilles japonais composés à 75% d’obligations/25% d’actions (75/25) et à 50% d’obligations/50% d’actions (50/50) au cours des 20 dernières années, ainsi que le rendement glissant des liquidités sur la même période.
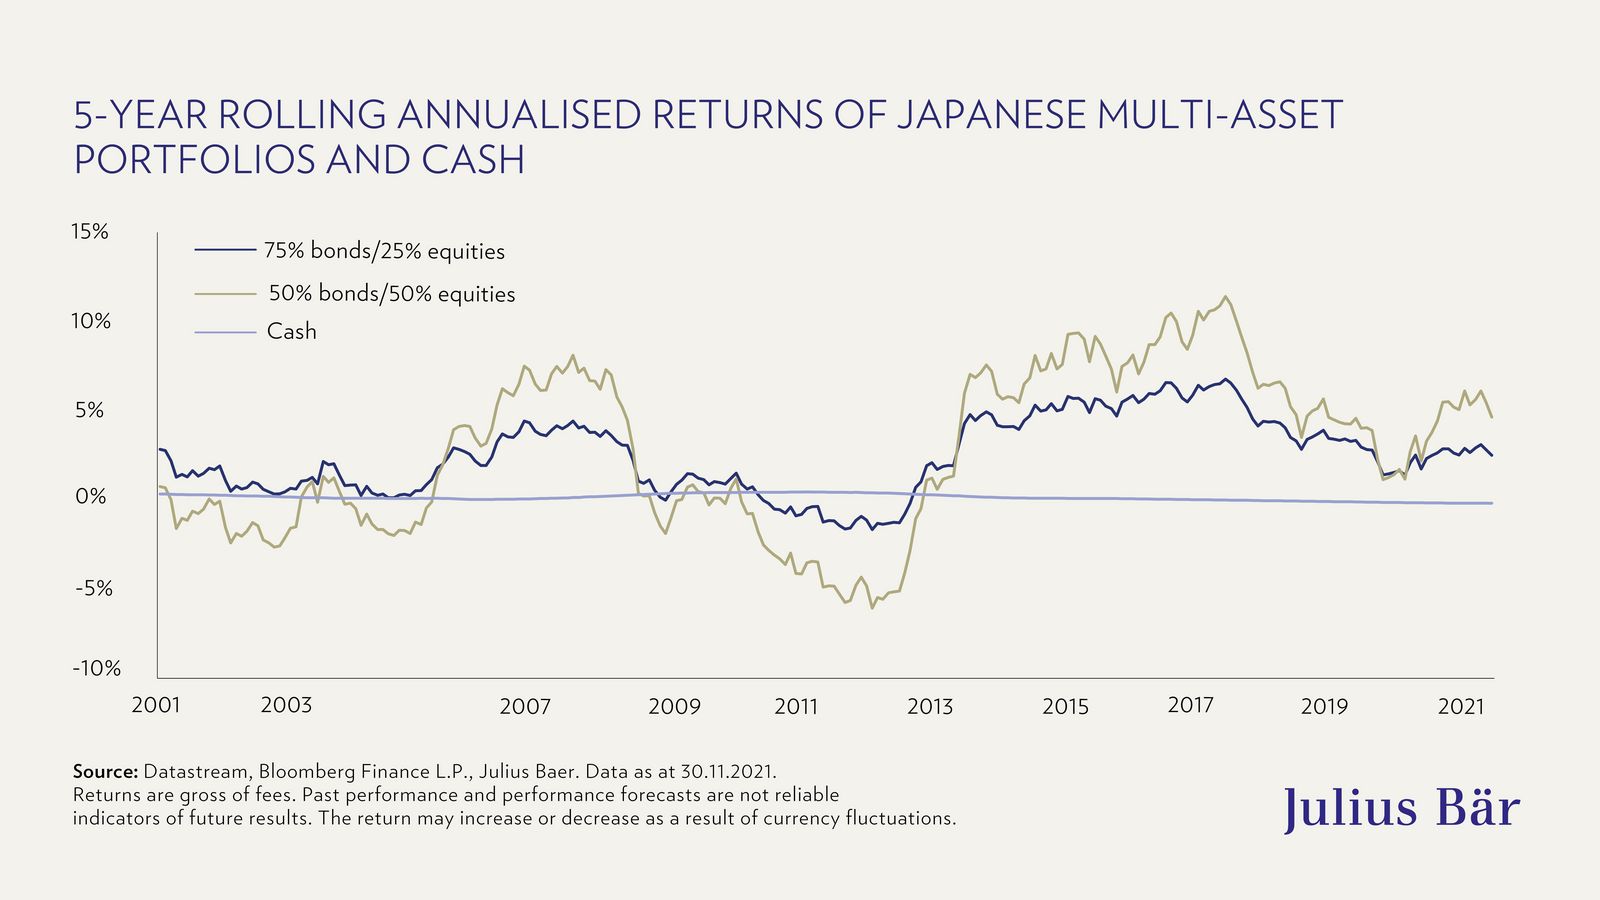
Les rendements glissants sur cinq ans de portefeuilles japonais (75% d’obligations/25% d’actions et à 50% d’obligations/50% d’actions) sur une période de 20 ans et le rendement glissant des liquidités
Il montre clairement que, même par rapport à une allocation de portefeuille très prudente telle que le portefeuille 75/25 japonais, les liquidités ont très rarement l’avantage.
- Même pendant la période glissante de cinq ans la moins favorable (mai 2012), un portefeuille japonais 75/25 n’enregistre pas une performance sensiblement inférieure aux liquidités, affichant un rendement annualisé de -1,7%, contre +0,4% pour ces dernières.
- En revanche, sur la période glissante de cinq ans la plus favorable (octobre 2017), ce même portefeuille 75/25 s’adjuge +6,8% sur une base annualisée, tandis que les liquidités dégagent un rendement négatif.
- Dans l’ensemble, le portefeuille défensif surperforme les liquidités 87% du temps. Avec un horizon temporel d’investissement plus long, dix ans, cette statistique passe à 100% (ce chiffre est basé sur les rendements mensuels glissants respectifs sur dix ans d’un portefeuille composé à 75% d’emprunts d’État japonais et à 25% d’actions japonaises et des liquidités, de mai 2006 à novembre 2021 – la durée maximale disponible).
Le cycle des rendements médiocres
Le graphique ci-dessous, qui présente les mêmes données pour l’Union économique et monétaire (UEM) européenne, indique clairement que la situation se répète, de façon encore plus prononcée, sur le «Vieux Continent». Il est à noter que même pendant la crise sanitaire, les rendements à moyen terme des liquidités n’ont pas protégé les investisseurs de la baisse des marchés.
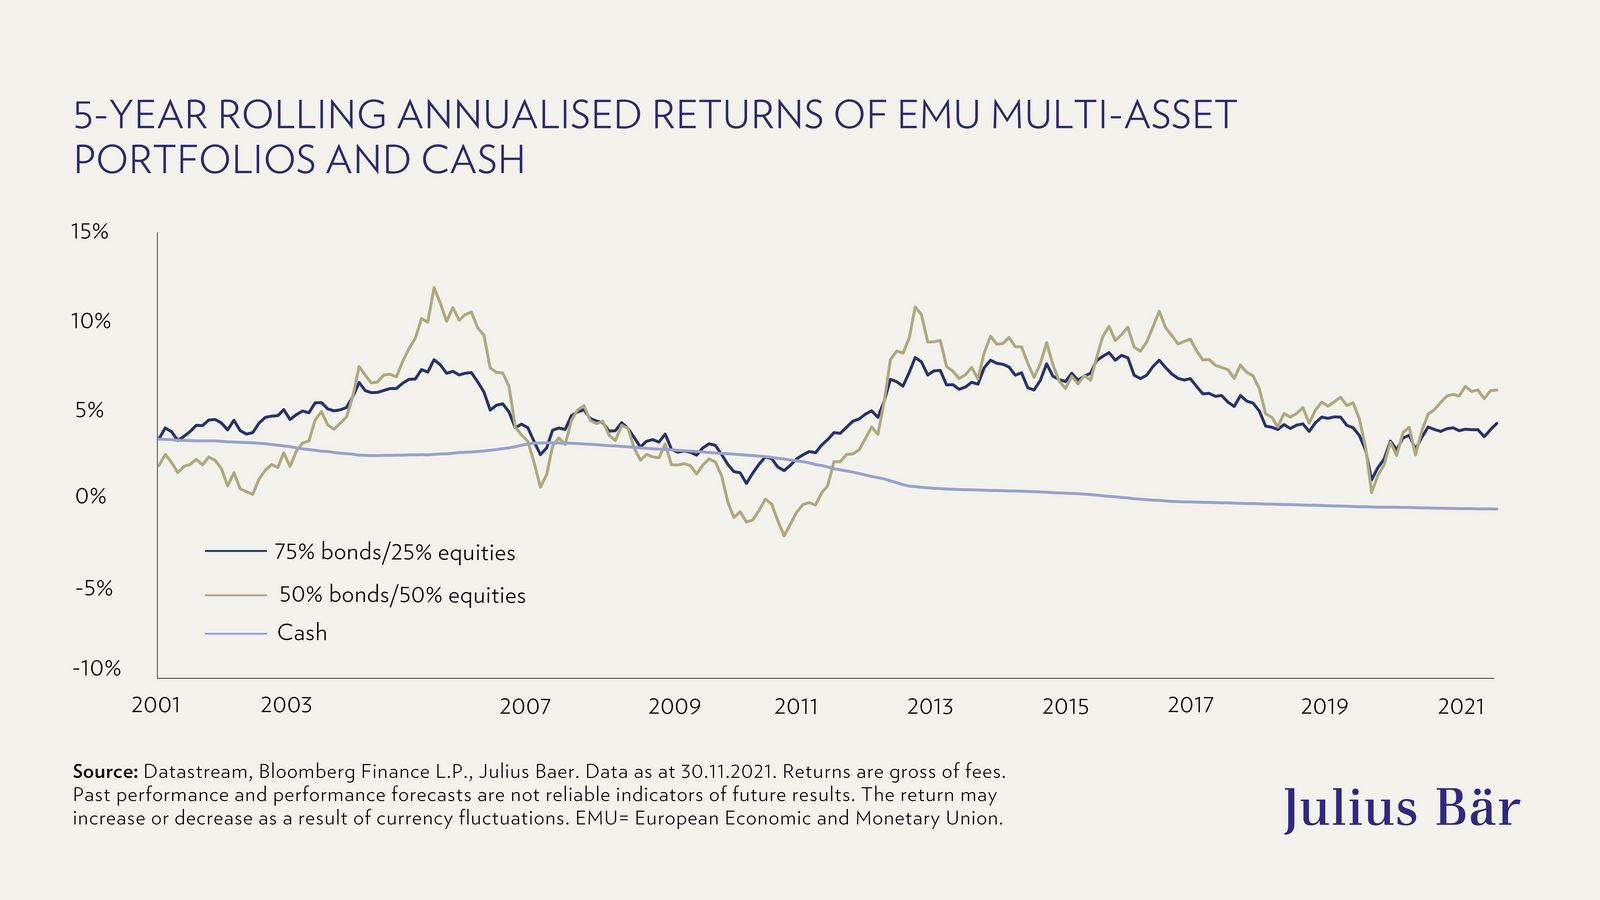
Les rendements glissants sur cinq ans de portefeuilles multi-actifs de UEM (75% d’obligations/25% d’actions et 50% d’obligations/50% d’actions) et des liquidités, sur une période de 20 ans.
Les performances cumulées, illustrées dans le graphique ci-dessous, montrent le véritable coût à long terme du sous-investissement. Il met en évidence les rendements des portefeuilles multi-actifs et des liquidités au Japon et dans l’UEM. Sur un horizon temporel d’investissement suffisamment long, les portefeuilles diversifiés l’emportent sur les liquidités. Ceci est d’autant plus vrai que les taux d’intérêt ne décollent pas.
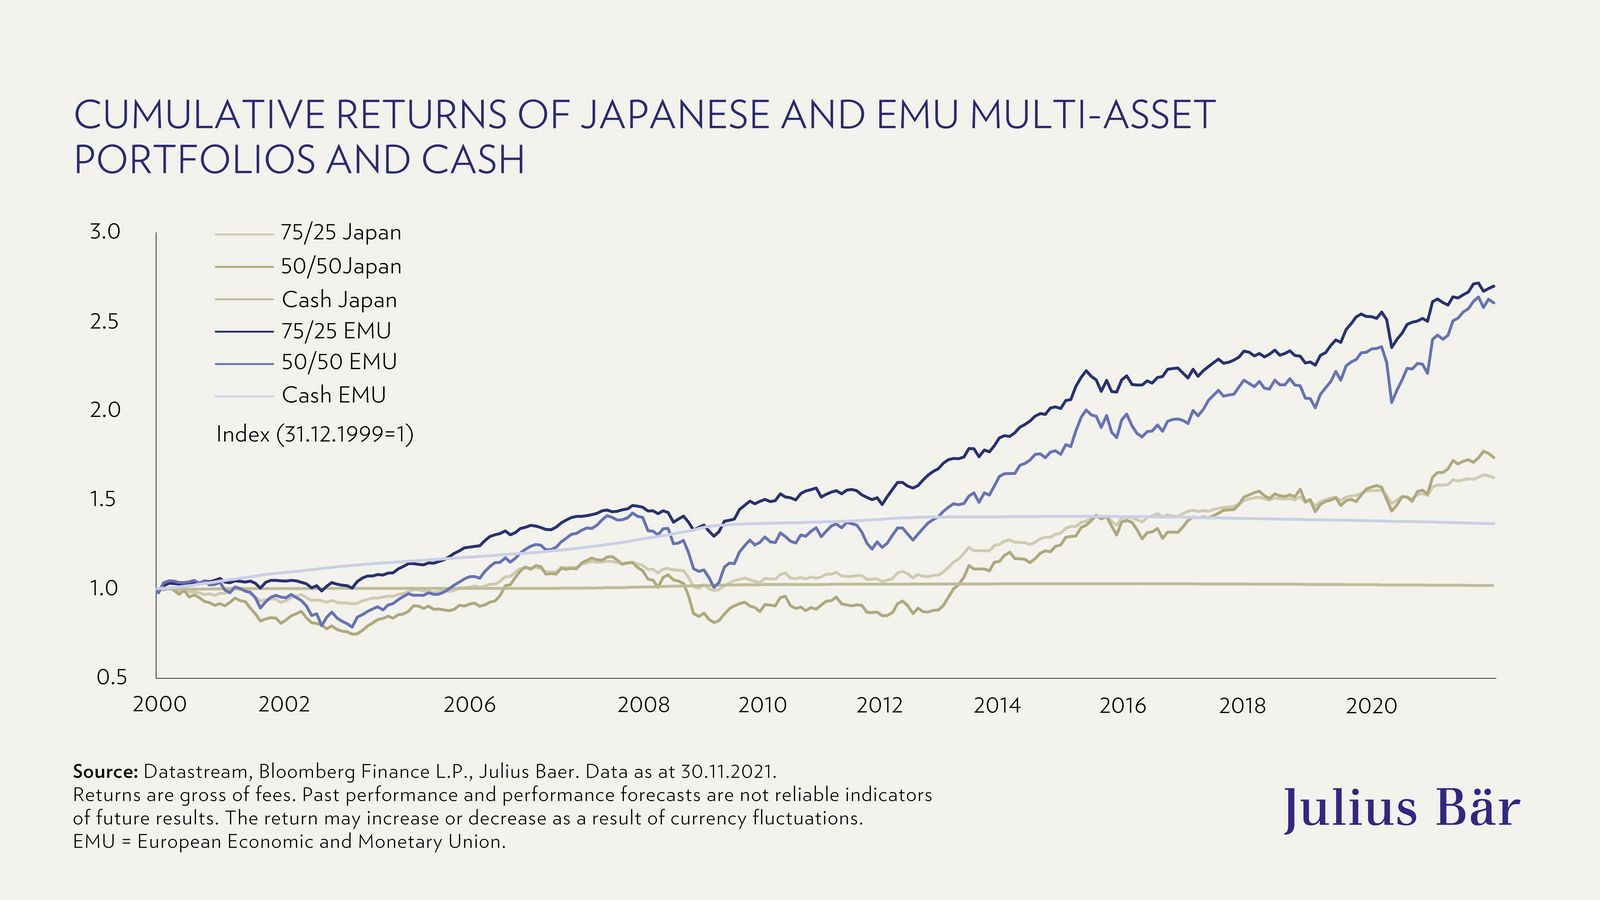
Les rendements cumulés de portefeuilles multi-actifs japonais et de l’UEM (avec une répartition de 75/25 et de 50/50 entre obligations et actions) et rendements des liquidités au Japon et dans l’UEM.
Que devez-vous faire pour protéger votre capital?
Pour vous prémunir contre les effets d’une répression financière durable, vous devez:
- Réduire autant que possible votre exposition aux actifs à rendement négatif après déduction de l’inflation et privilégier les actifs réels, notamment les actions et l’immobilier
- Allonger votre horizon d’investissement
- Ignorer les fluctuations à court terme du portefeuille induites par la volatilité des cours du marché et les turbulences politiques
- Maintenir une répartition stratégique des actifs robuste – en gardant à l’esprit que, dans les périodes difficiles, votre portefeuille doit s’appuyer sur cette allocation stratégique et non sur les liquidités
En définitive, les propriétaires de patrimoine sont confrontés à un choix évident entre la certitude d’une perte nette sur les dépôts en espèces et la forte probabilité d’un gain sur plusieurs années grâce à un dosage prudent d’obligations et d’actions.
Perspectives du marché
Quels seront les sujets d’actualité au cours des quatre prochains mois? Les experts de Julius Baer exposent leur point de vue sur l’économie et les marchés financiers