El costo de mantener el efectivo
¿De qué manera se puede abordar la inflación con un enfoque práctico y responsable? Los inversionistas con exceso de efectivo pueden considerar la posibilidad de aumentar su exposición a soluciones de inversión con una contribución positiva al rendimiento, teniendo en cuenta, al mismo tiempo, su horizonte de inversión individual y su apetito general por el riesgo.
Cada año, personas de todo el mundo dedican tiempo –y a menudo dinero– a preparar y presentar sus declaraciones de impuestos. Sin embargo, existe otro «impuesto», al que a veces también se le llama «impuesto de la inflación». El economista Milton Friedman dijo una vez que «la inflación es un impuesto sin legislación».
De hecho, con el tiempo, la inflación reduce la cantidad de bienes y servicios que se pueden comprar con una cantidad determinada de dinero. Con el paso del tiempo, la inflación puede llegar a tener un impacto muy grande. Por ejemplo, en los Estados Unidos, los bienes y servicios que costaban un dólar en 1975 costarían hoy unos cinco dólares. En el caso de un hipotético euro, la depreciación es aún más extrema, mientras que el franco suizo también ha perdido valor, pero en menor medida.
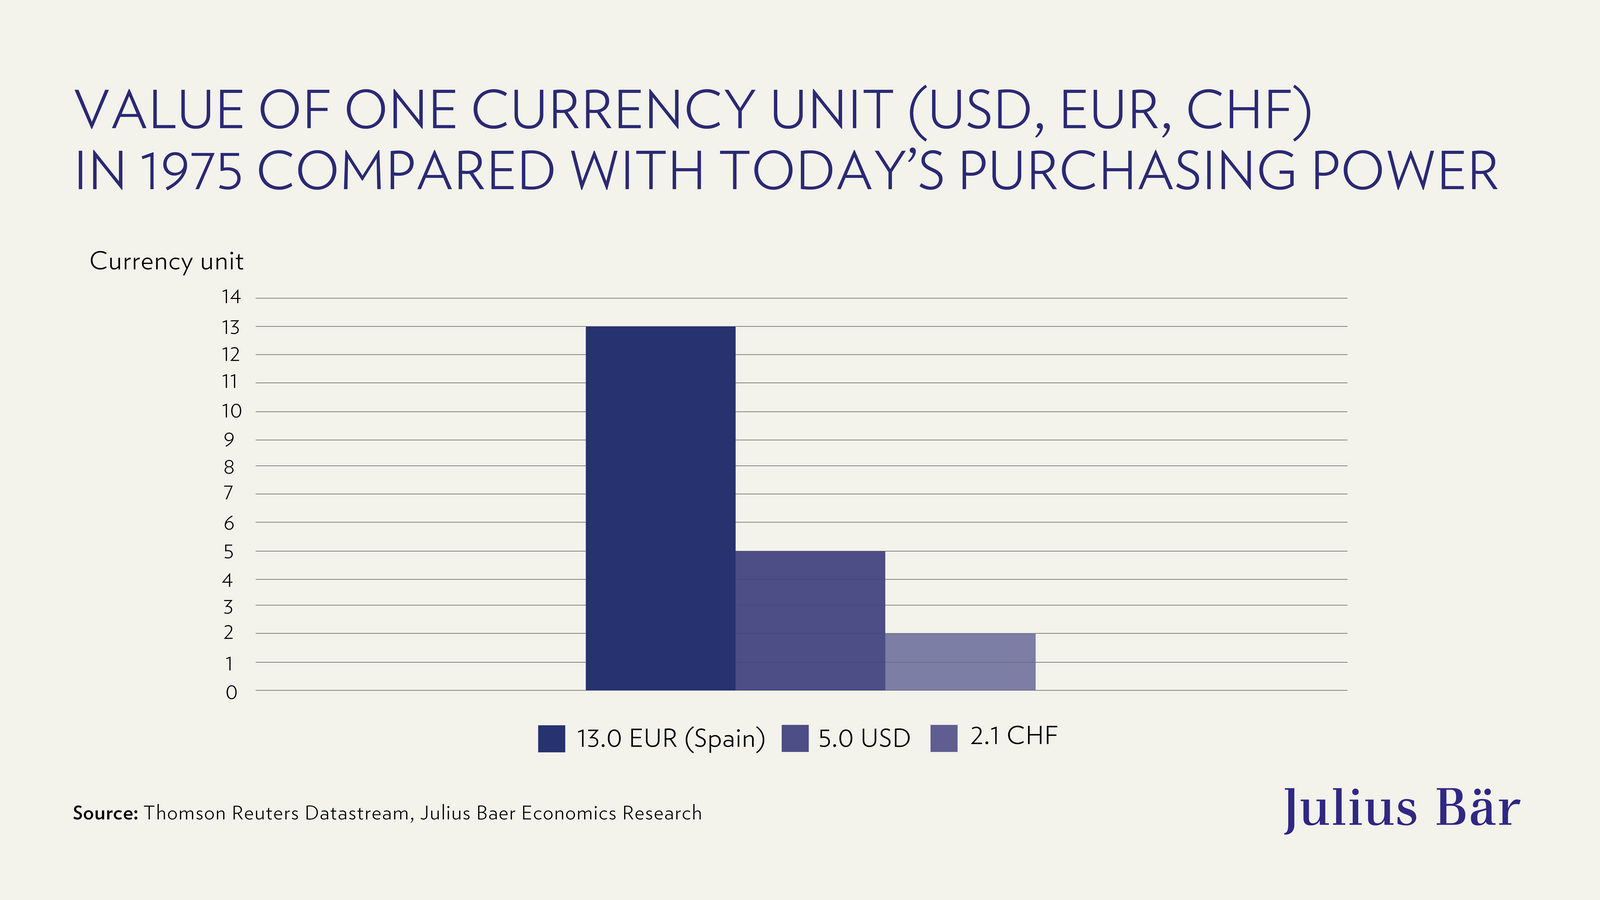
Un resumen del tipo de erosión al que se enfrentan las divisas como resultado de la inflación.
Aunque la inflación está ahora en la mente de muchos inversionistas –y hay quienes advierten que la inflación se les está yendo de las manos–, nuestros economistas creen que volverá a estabilizarse tras el repunte posterior a la pandemia. Sin embargo, prevemos que este año la inflación promedio será del 3,6 % en Estados Unidos y del 2,7 % en la zona euro.
Estas cifras muestran el verdadero costo de mantener el efectivo, el cual actualmente no produce ningún rendimiento en las principales divisas, ya que los bancos centrales mantienen sus tasas de interés en niveles mínimos.
Sin embargo, este análisis se basa en las cifras oficiales sobre la inflación. En realidad, para cada persona se aplica su propia tasa de inflación personal, basada en el lugar donde vive, el tipo de productos y servicios que compra e incluso sus intereses.
Por ejemplo, la inflación en Estados Unidos, medida por el índice oficial de precios al consumidor, ha subido un 3 % de media desde 1982, pero se ha acercado al 5 % para los estadounidenses «ricos». Por lo tanto, el efectivo, en un entorno actual en el que no produce rendimientos, supone un desafío.
¿QUÉ DEBO TENER EN CUENTA SI TENGO UN EXCESO DE EFECTIVO?
Propósito: ¿La razón para mantener un exceso de efectivo es transaccional (necesidades de liquidez a corto plazo), preventiva (baja tolerancia al riesgo) o especulativa (a la espera de un momento mejor)? ¿O simplemente no tiene tiempo para analizar nuevas inversiones con más detalle?
Fondos para días lluviosos: Si el exceso de efectivo se mantiene para afrontar situaciones de emergencia que pudiesen surgir mañana o quizá dentro de unos años, ¿por qué no se consideran alternativas al efectivo que tengan gran liquidez?
Renta: ¿El flujo de efectivo que genera su portafolio (dividendos y cupones) satisface sus necesidades actuales y futuras?
Su próxima generación: ¿La inversión de la cuenta es la adecuada para que la siguiente generación pueda recoger el fruto de la subida de los mercados a largo plazo?
¿Cuál es el momento adecuado para comenzar a invertir?
Al reflexionar sobre esta «complicada» situación, los inversionistas con dinero en efectivo pueden preguntarse si ahora es realmente un buen momento para invertir, considerando que muchos mercados cotizan a niveles que se acercan a sus máximos históricos.
Sin embargo, nuestro equipo de investigación de análisis técnico destaca repetidamente que tras nuevos máximos en los mercados suele haber nuevas subidas. Por lo tanto, el dicho «lo que sube, tiene que bajar» no es necesariamente aplicable en el ámbito de los mercados financieros y la inversión, aunque suene seductor.
Por el contrario, debemos mantener siempre en mente el dicho «es mejor pasar más tiempo en el mercado que intentar acertar con el ritmo del mercado», lo que significa que los inversionistas se pierden a menudo gran parte de la subida del mercado a largo plazo mientras esperan niveles de precios más bajos para invertir, un enfoque que casi nunca da resultados.
Elaborar una estrategia antes de invertir
Esto no significa que todo el exceso de efectivo deba invertirse de una sola vez, sino que los inversionistas deberían tener una estrategia deliberada para poner su exceso de efectivo a trabajar en consonancia con su expectativa de rentabilidad y su tolerancia al riesgo. Esto puede considerarse como parte de una estrategia global de planificación patrimonial para preservar y hacer crecer el patrimonio propio a lo largo del tiempo.
Cómo invertir
Los temas financieros pueden ser de naturaleza compleja. Nuestra serie «Cómo invertir» tiene como objetivo explicarlos paso a paso.