金融抑制的時代
我們生活在一個金融抑制的時代。 過去十年,為應對國內生產總值增長緩慢、通脹乏力、公共債務飆升,發達市場的政府不得不將利率維持在近乎於零甚至是負值的水平。
儘管市場預計利率將在未來幾年轉趨正常,但鑒於全球經濟對債務的過度依賴,即使存在大幅提高利率的可能性,我們預計這也只會在當前的十年期結束時發生。 而且僅在西方政府能夠實施財政政策從而在結構上重振經濟時,才會出現這種局面。
現金的危險
與此同時,只把資金存入現金帳戶的投資者必將面臨損失,尤其是考慮到通脹因素之後。
雖然包括美國在內的所有發達國家的實際利率都為負值,但歐洲的情況最為嚴重 — 自 2011 年歐洲債務危機達到頂峰以來,德國的十年期實際利率一直低於零。 此外,我們不應忘記,還有稅費待繳。
這些損失在短期內似乎可以忽略不計,但如果累積十年或更長時間,其影響將十分驚人。 那麼,投資者應如何保護自己的財富免受金融抑制的影響呢?
日本的經驗教訓
為了闡明這種情況,我們可以看看日本。過去 25 年,日本的利率幾乎都在接近零與負值之間徘徊。 這讓我們進一步瞭解到金融抑制對由國內債券和國內股票組成的典型投資組合所造成的影響。
這樣的投資組合不存在匯率風險,因此能避免在國際化分散投資組合中鑒於匯率波動所引至資產收縮的問題。
下圖顯示了過去 20 年 75% 債券/25% 股票 (75/25) 以及 50% 債券/50% 股票 (50/50) 組成的日本投資組合的五年期滾動回報,以及同期現金的滾動回報。
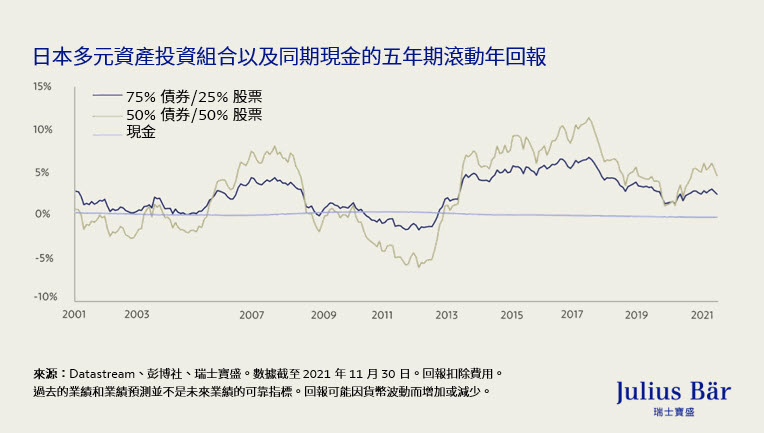
日本投資組合(75% 債券/25% 股票以及 50% 債券/50% 股票)過去 20 年的五年期滾動回報,以及同期現金的滾動回報 — 表現相對較差。
以上的圖表清楚地表明,即使與日本 75/25 這樣非常謹慎的投資組合相比,現金也很難稱王。
- 即使在最糟糕的五年滾動窗口期(2012 年 5 月),日本 75/25 投資組合的表現也沒有比現金差多少,其年化收益率為 -1.7%,而現金回報率為 +0.4%。
- 在表現最好的五年滾動窗口期(2017 年 10 月),這個 75/25 投資組合的年化業績達到 +6.8%,而現金回報率則為負。
- 總體而言,這一保守型投資組合的表現在 87% 的時間裡都比現金好。 如果以十年這個更長的時間範疇來計算,其表現比現金優勝的時間比率會增至 100%(這個數字是基於從 2006 年 5 月到 2021 年 11 月這一最長可用時間,由 75% 的日本政府債券/25% 的日本股票組成投資組合的月度十年期滾動回報和現金的月度回報相比)。
低回報的循環
下圖顯示了歐洲經濟和貨幣聯盟 (European Economic and Monetary Union, EMU)的同類數據,其中清楚地表明,這種情況也正以更加明顯的方式在歐洲這個「古老大陸」重演。 值得注意的是,即使在新冠疫情期間,現金的中期回報也無法保護投資者免受市場下跌的影響。
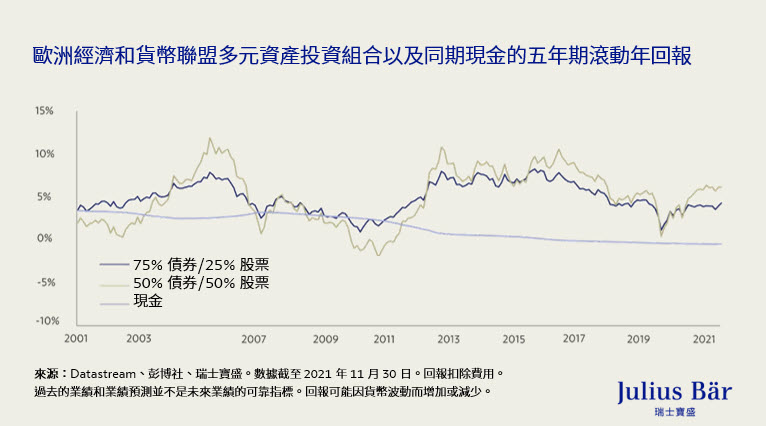
歐洲經濟和貨幣聯盟多元資產投資組合(75% 債券/25% 股票以及 50% 債券/50% 股票)以及同期現金過去 20 年的五年期滾動回報。
如下圖所示,累計回報顯示了投資不足的真實長期成本。 該圖分別顯示了日本投資組合以及歐洲經濟和貨幣聯盟多元資產投資組合和現金的回報。 從長遠來看,多元化的投資組合明顯比現金優勝。 在利率處於低位時,結果更為明顯。
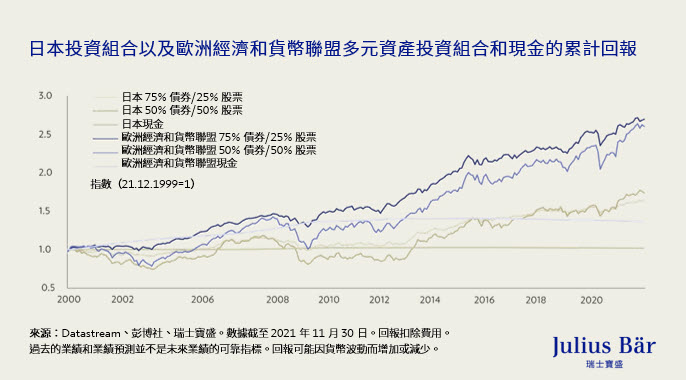
在這裡,我們看到日本和歐洲經濟和貨幣聯盟多元資產投資組合(75/25和 50/50比例)的累計回報,以及日本和的歐洲經濟和貨幣聯盟現金回報。 從長遠來看,多元化的投資組合明顯比現金優勝。
您必須做些什麼來保護資本呢?
為應對持續的金融抑制,您可以考慮:
- 儘量減小通脹後收益率為負資產的風險敞口,並專注於涵蓋股票和房地產在內的實物資產
- 延長投資期限
- 忽略按市值計價的價格波動以及政治舞臺引起的短期投資組合收益波動
- 堅持穩健的戰略資產配置 (Strategic Asset Allocation,SAA) 方式 — 請牢記,在市況艱難時期,您的投資組合應聚焦的一定不是現金,而是戰略資產配置。
總而言之,任何擁有財富的人士都會面對一個結果顯而易見的選擇:要麼選擇現金存款,這種情況下肯定會出現淨虧損;要麼採用謹慎的信貸和股票組合,這樣在數年內取得收益的可能性很高。
《市場展望》
在未來四個月應關注哪些主題? 瑞士寶盛專家分享他們對經濟和金融市場的看法。
Related Articles
大宗商品:投資市場與現實世界的交匯點
- 27.04.2026
- 如何投資
- < 1 min
為什麼資產配置非常重要: 構建成功投資組合的四個步驟
- 02.06.2025
- 如何投資
- < 1 min
避免在危機中常犯的五種投資錯誤
- 11.05.2025
- 如何投資
- < 1 min